· Industrie · Par Jean-Elie Barjonet
Destinataires : Achats et risques des équipementiers automobiles
Résumé
Le contenu moyen projeté d'une voiture européenne atteint 237 kg d'aluminium en 2026.European Aluminium, projection de 237 kg par voiture en 2026 Appliqué aux 11,4 millions de voitures que l'ACEA compte produites dans l'Union en 2024, cet ordre de grandeur correspond à 2,7 millions de tonnes incorporées par an. Il donne la taille de ce que l'automobile européenne consomme en aluminium, mais ne constitue pas une prévision de production pour 2026. L'Europe importe plus de 50 % de l'aluminium qu'elle consomme, et près de 19 % de ses importations d'aluminium primaire viennent du Golfe. Le recul de la production du Golfe depuis avril 2026 a donc touché les acheteurs français de deux façons, avec moins de métal disponible sur le marché maritime et une prime physique européenne plus élevée. Malgré ces tensions, aucun arrêt de ligne automobile en France n'a été attribué jusqu'ici à un manque d'aluminium.
European Aluminium, plus de 50 % de la demande européenne couverte par les importations
Un équipementier achète son aluminium dans une nuance précise, c'est-à-dire une composition normalisée de l'alliage, et sous une forme précise. Il s'agit généralement de tôles pour les ouvrants et les structures embouties, de profilés extrudés pour les longerons et les boîtiers de batterie, et de pièces moulées pour les roues, les carters et les culasses. Chaque forme provient d'un outil différent (laminoir, presse d'extrusion ou fonderie) et un acheteur peut confier chacune à deux fournisseurs qui ont chacun leurs propres usines. En remontant la chaîne, ces deux fournisseurs peuvent pourtant acheter leurs plaques, billettes ou lingots au même atelier de coulée, dont le métal sort d'électrolyses approvisionnées en alumine par la même raffinerie.
C'est le cas dans la chaîne française. Aluminium Dunkerque, la première usine d'aluminium de France, et KUBAL, l'usine de Rusal en Suède, reçoivent leur alumine de la même raffinerie irlandaise, Aughinish, elle aussi propriété de Rusal. Aughinish fournit 68 % de l'alumine de Dunkerque, et reçoit elle-même 63 % de sa bauxite de Guinée. Se tourner vers le métal norvégien d'Hydro permet d'éviter Aughinish, mais cette seconde route dépend elle aussi d'une raffinerie unique, au Brésil. Le recyclage est la seule voie qui ne repasse ni par la bauxite ni par l'alumine, mais il ne sert pas toutes les pièces également. Les pièces moulées en vivent largement, alors qu'une tonne de tôle de carrosserie en 5182 n'absorbe pas plus de 22 kg de chutes de pièces moulées, trop riches en silicium, sans sortir de sa nuance. Un double sourcing ne protège donc que jusqu'à l'étage de la chaîne où ses deux routes se rejoignent, et cet étage se trouve souvent bien au-dessus du fournisseur direct.
Le recul du Golfe arrive jusqu'aux pièces européennes par le prix du métal
Pour produire de l'aluminium, on raffine une roche sédimentaire, la bauxite, en alumine, qu'une électrolyse réduit ensuite en aluminium primaire. Il faut environ 4 t de bauxite sèche pour obtenir 2 t d'alumine, puis 1 t d'aluminium primaire. Le métal primaire ou recyclé entre ensuite dans un atelier de coulée qui produit des plaques de laminage, billettes d'extrusion, lingots de fonderie ou autres ébauches, utilisés par un transformateur ou une fonderie qui fabrique des pièces dans une nuance qualifiée.
La production primaire des cinq pays du Golfe est passée de près de 17 000 t par jour en février 2026 à environ 11 000 t par jour en avril, soit un tiers de moins qu'un an plus tôt, lorsque Bahreïn, Oman, le Qatar, l'Arabie saoudite et les Émirats arabes unis produisaient encore autant qu'en février. La fermeture du détroit d'Ormuz a bloqué l'arrivée des matières premières et le départ du métal. Hors de la région, les stocks et les cargaisons déjà en mer ont d'abord compensé le manque.
IAI, recul de la production du Golfe et caractère préliminaire des données d'avril
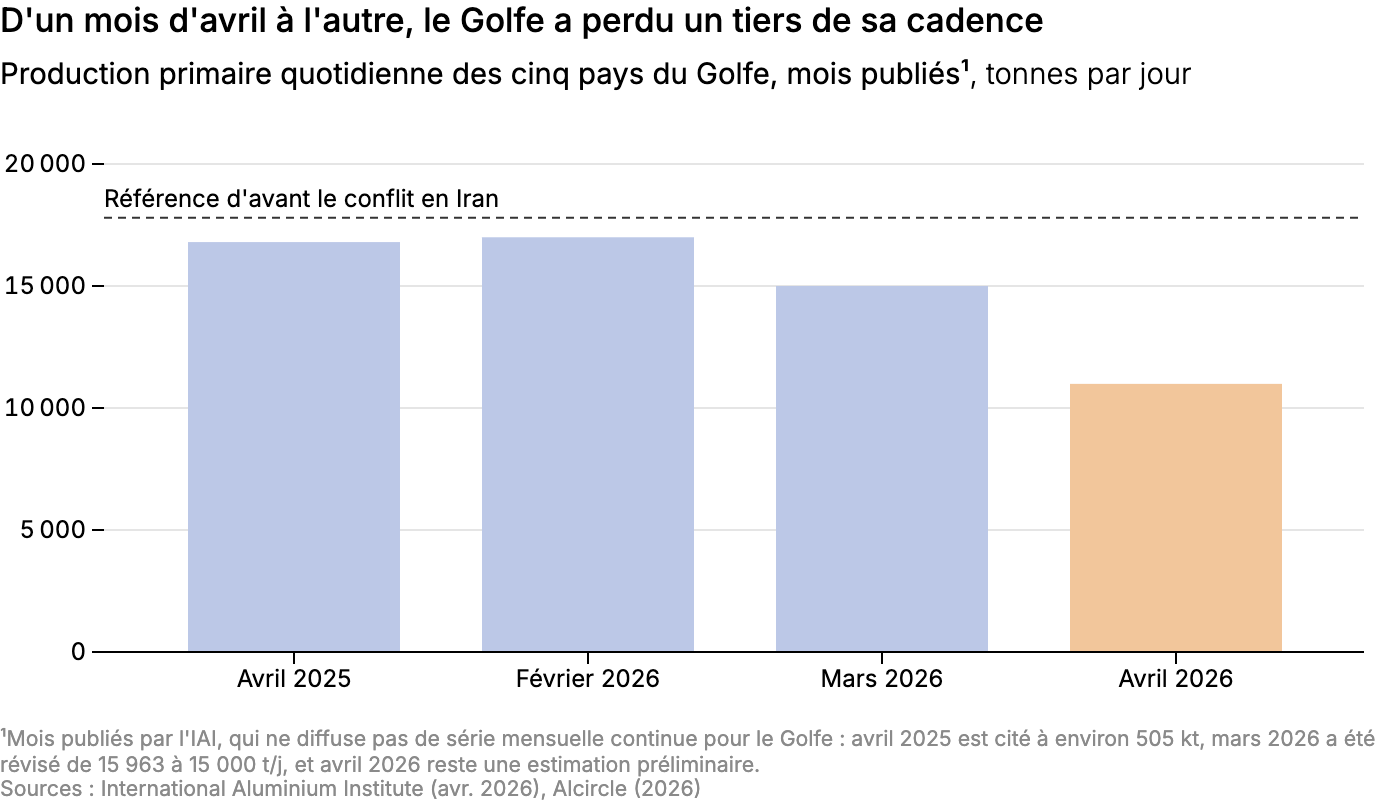
Le Golfe représente environ 8 % de la production mondiale et près de 19 % des importations européennes d'aluminium primaire. Son influence sur le marché européen dépasse donc son poids mondial, puisque ses électrolyses desservent largement les acheteurs maritimes hors de Chine. La France en ressent le manque même lorsque ses achats sont facturés depuis les Pays-Bas, la Norvège ou l'Allemagne, puisque ces vendeurs puisent dans le même marché européen.
L'acheteur français voit cette baisse de cadence arriver sur sa facture par la prime physique. La prime physique s'ajoute au cours mondial du London Metal Exchange et paie ce que coûte le métal une fois arrivé en Europe, c'est-à-dire le transport, les droits de douane et la rareté du moment. Elle cotait 525,83 $/t au 28 juillet 2026 pour l'échéance de juillet, à Rotterdam, droits acquittés, en P1020A, la qualité standard du métal primaire. Un acheteur couvert sur le LME reste donc exposé à cette part du prix. Depuis le 1er janvier 2026, Fastmarkets inclut dans cette prime le coût des certificats CBAM, la taxe carbone européenne aux frontières. Une partie de la hausse entre 2025 et 2026 tient donc à ce changement de calcul, et le reste à la rareté du métal et aux coûts commerciaux.
Environ un million de tonnes de production primaire européenne ont été arrêtées ou mises en veille entre octobre 2021 et octobre 2022. Ces réductions comprenaient les 227 000 t par an de l'électrolyseur d'Alcoa à San Ciprián, en Galice, 63 800 t à Aluminium Dunkerque et la moitié de la production du Rheinwerk de Speira à Neuss, en Allemagne. Slovalco, à Žiar nad Hronom en Slovaquie, et Alu Ibérica, en Espagne, avaient également cessé leur production primaire.
Commission européenne, environ un million de tonnes arrêtées ou mises en veille en Europe
Les redémarrages de 2026 en rétablissent une partie, puisque Alcoa a remis en service le 7 avril les 512 cuves de San Ciprián, soit 228 000 t par an, et Slovalco prévoit 75 000 t au quatrième trimestre sous réserve de l'approbation européenne du mécanisme slovaque de compensation des coûts indirects. Speira a en revanche converti définitivement au recyclage son Rheinwerk de Neuss, et cette capacité primaire ne reviendra pas.
Hydro, redémarrage conditionnel de 75 000 t à Slovalco
Les redémarrages européens de 2026 rendent environ 300 000 t par an de capacité nominale, quand la production du Golfe recule de près de 180 000 t par mois. Une année de reprise européenne compense donc moins de deux mois de ce recul, et une capacité nominale met encore des mois à devenir du métal livrable. Pour l'acheteur français, cela se traduit par une prime qui monte et des délais qui s'allongent sur la nuance qu'il achète.
Chaque famille de pièces a besoin d'une forme d'aluminium précise
Les 237 kg projetés par voiture en 2026 ne sortent pas d'une seule filière, mais de plusieurs chaînes métallurgiques qui ne se remplacent pas l'une l'autre. Une tôle 5xxx ou 6xxx nécessite une plaque de laminage, un laminoir automobile et une qualité de surface qualifiée. La série 5xxx, aluminium-magnésium, ne durcit pas au traitement thermique, résiste bien à la corrosion et s'emboutit sans se déchirer, ce qui la destine aux panneaux intérieurs et aux structures embouties. La série 6xxx, aluminium-magnésium-silicium, durcit au traitement thermique et donne aussi bien des tôles, notamment les peaux extérieures, que les billettes des profilés extrudés. Les traverses de pare-chocs, longerons, bas de caisse et boîtiers de batterie proviennent surtout de billettes 6xxx homogénéisées puis extrudées. Les roues, culasses, carters de transmission et pièces d'essieux utilisent des lingots de fonderie AlSi, un alliage d'aluminium et de silicium, dont le silicium facilite le remplissage des moules.
Sans plaque qualifiée, le laminoir ne fournit plus la bobine attendue par la presse d'emboutissage. Sans billette 6xxx, l'extrudeur ne peut plus sortir les profilés qu'il a qualifiés avec sa matrice dans cette nuance. Sans lingot AlSi conforme, le fondeur arrête les références concernées. Aucun des trois ne peut compenser avec le même tonnage d'aluminium livré sous une autre forme. Une pièce forgée demande en plus une ébauche, une structure métallurgique et un traitement thermique qualifiés.
Les chutes d'un alliage ne se recyclent pas non plus librement dans un autre, et une tonne de tôle EN AW-5182 n'absorbe qu'une faible quantité de chutes de pièces moulées en AlSi10Mg. La nuance 5182 plafonne le silicium à 0,20 %, soit 2 kg dans une tonne, tandis qu'un alliage AlSi10Mg contient 9 à 11 % de silicium. Même en supposant que tout le reste du bain ne contienne aucun silicium, 22 kg d'un flux à 9 % de silicium en apporteraient déjà 2 kg. Il faut donc au moins 978 kg de métal primaire ou de chutes à faible teneur en silicium pour rester sous la limite. La marge réelle est plus étroite puisque les autres intrants contiennent eux-mêmes des résiduels.
Hulamin, composition de la nuance 5182
Si l'on regarde les factures, l'approvisionnement français en aluminium semble européen. Les importations couvrent 39 % des entrées d'aluminium du pays, production nationale comprise, et les cinq premiers fournisseurs déclarés sont tous européens. Mais ces pays déclarés sont les derniers vendeurs, qui peuvent être des producteurs, des négociants ou de simples points de réexportation.
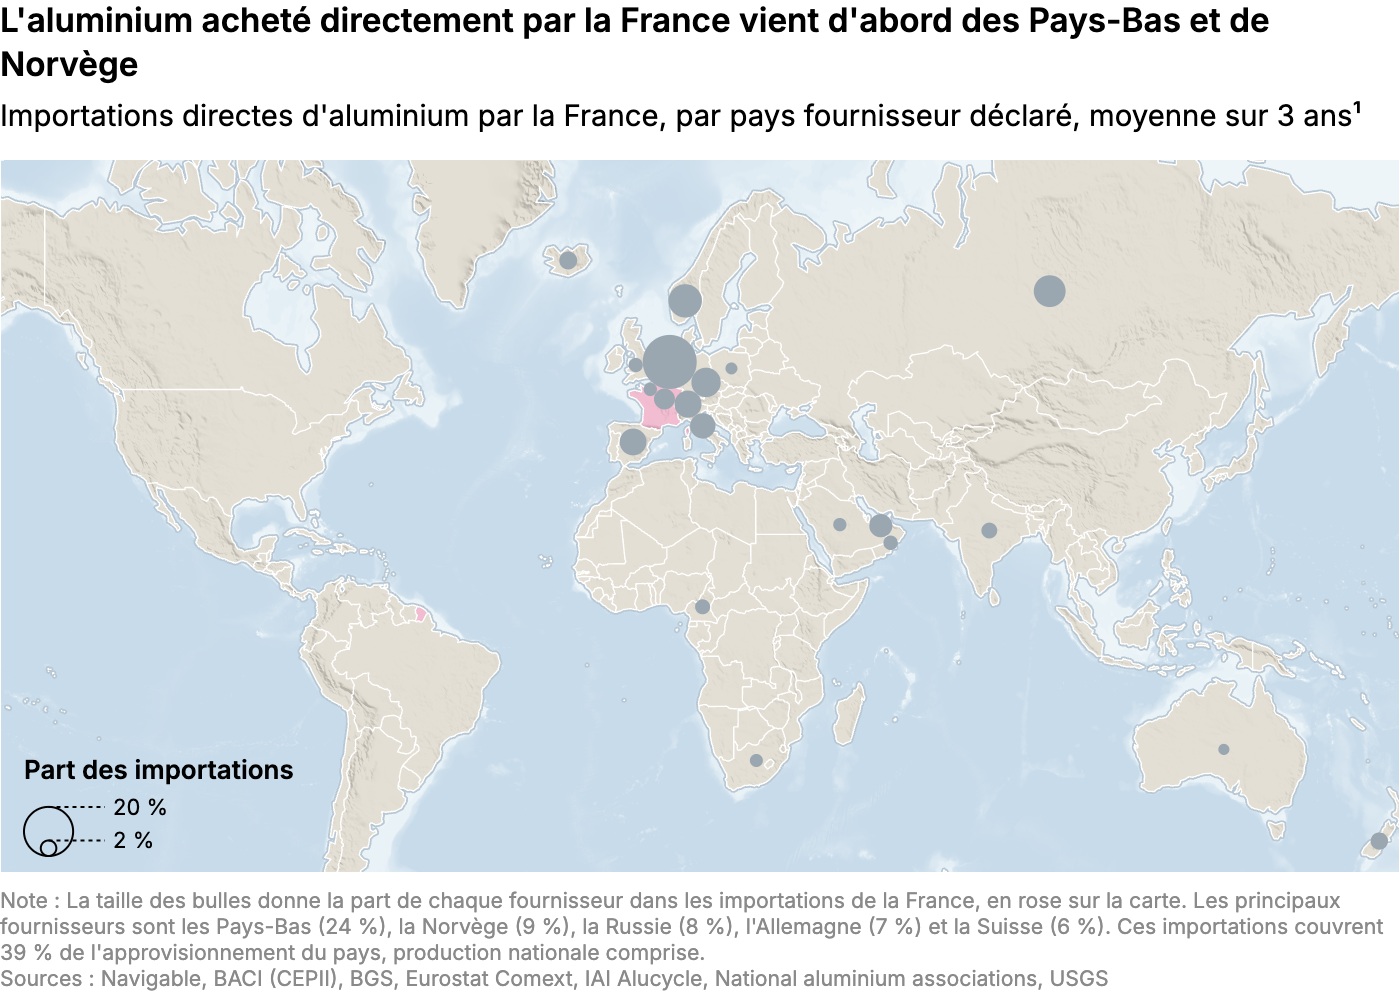
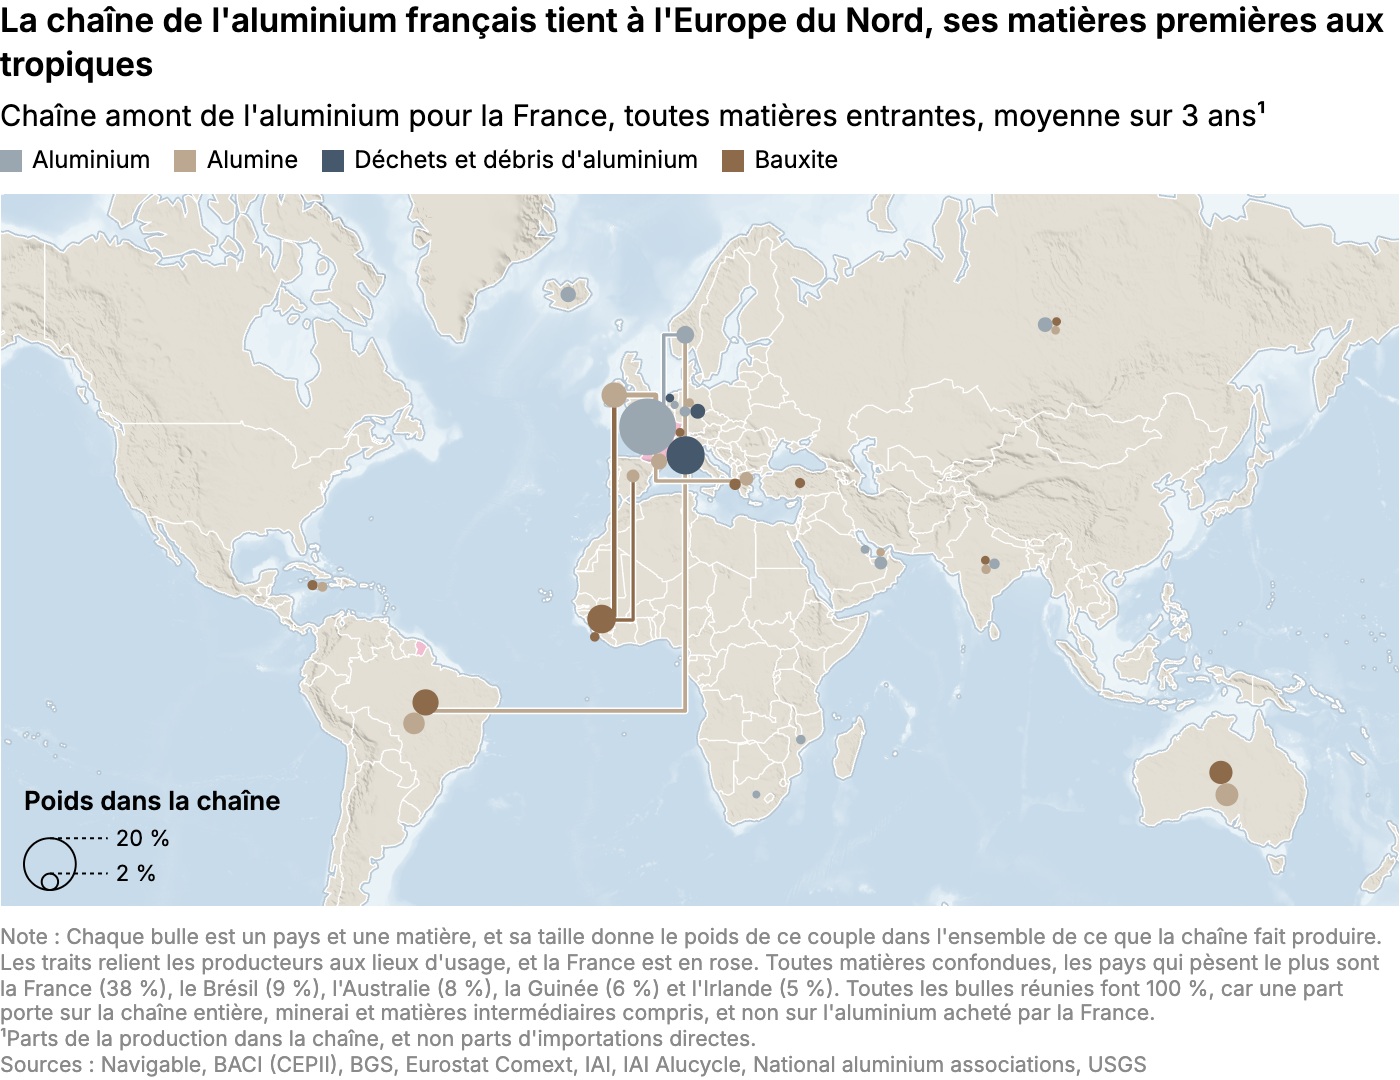
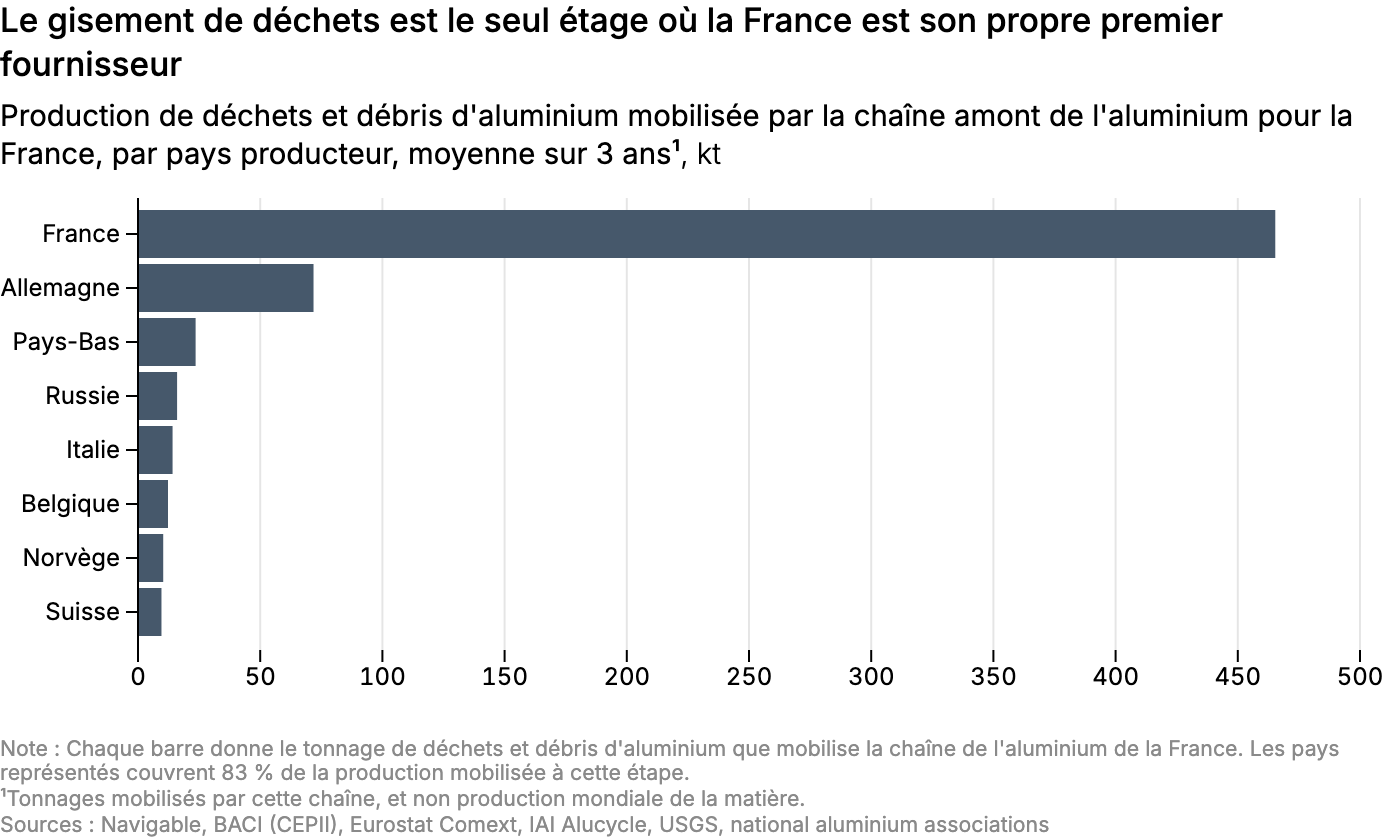
Les flux néerlandais, allemands et suisses passent surtout par des négociants. Or la disparition d'un négociant modifie simplement la route commerciale, quand celle d'une électrolyse ou d'une matière première retire physiquement le métal de la chaîne. Le flux russe que porte encore cette moyenne triennale est en train de disparaître, puisque l'Union a interdit l'aluminium primaire russe en février 2025, avec un quota transitoire qui s'éteint à la fin de 2026. Commission européenne, interdiction de l'aluminium primaire russe et quota transitoire En remontant la chaîne, la France est son propre premier fournisseur de déchets, devant l'Allemagne, les Pays-Bas et la Russie, mais l'alumine et la bauxite viennent d'Irlande, du Brésil, d'Australie et de Guinée.
La France conserve deux électrolyses, qui sont les deux seuls sites du pays à produire du métal neuf. Aluminium Dunkerque, à Loon-Plage dans le Nord, produit environ 300 000 t par an, et son atelier de coulée fabrique 240 000 t de plaques de laminage et 60 000 t de lingots d'alliages destinés à l'automobile, notamment aux roues, culasses, carters, pièces d'essieux et étriers de frein. Trimet Saint-Jean-de-Maurienne, en Savoie, produit 145 000 t par an de primaire et coule 155 000 t de produits, dont du fil machine, des plaques et des lingots.
Aluminium Dunkerque, production de plaques et de lingots automobiles
La France compte aussi des usines qui transforment l'aluminium brut en produits semi-finis. À Neuf-Brisach, dans le Haut-Rhin, Constellium exploite un site de laminage, finition et recyclage de 450 000 t par an destiné principalement à l'automobile et à l'emballage. À Lucé, en Eure-et-Loir, Hydro exploite une ligne de 62 000 t par an qui transforme des déchets en billettes d'extrusion. La capacité française se répartit donc entre plusieurs formes, chacune avec son propre plafond, et l'une ne peut pas venir au secours de l'autre. Les 62 000 t de Lucé restent des billettes d'extrusion, et les 60 000 t de lingots automobiles de Dunkerque restent des lingots.
Constellium, capacité du site de Neuf-Brisach
Le recyclage protège surtout les pièces moulées et les boucles d'alliage fermées
En 2019, la seconde fusion a produit 473 000 t d'aluminium en France, contre 420 000 t de première fusion, soit environ 53 % des 893 000 t produites.
Les déchets sont l'étage amont où la chaîne de l'aluminium français est la plus européenne. Sur les déchets et débris qu'elle mobilise, 465 000 t proviennent de France même, devant l'Allemagne avec 72 000 t, les Pays-Bas avec 24 000 t et la Russie avec 16 000 t. C'est le seul étage de la chaîne où la France est son propre premier fournisseur, même si le quatrième d'entre eux est russe. Ce gisement d'aluminium recyclable reste toutefois compté en tonnes de métal brut, pas en tonnes utilisables pour une pièce donnée, et le code douanier HS 760200 sous lequel il circule ne distingue ni les nuances, ni les chutes de fabrication, ni les débris mélangés.
Deux voies utilisent ce gisement. Le recyclage direct refond des flux homogènes pour revenir vers leur famille d'alliage initiale, alors que l'affinage mélange plusieurs déchets et corrige leur composition afin de produire des alliages, essentiellement pour la fonderie. En 2019, les recycleurs directs produisaient environ 290 000 t d'aluminium à partir de matières premières de recyclage et d'aluminium primaire, et les affineurs 183 000 t de lingots de seconde fusion à partir d'environ 95 % de matières premières de recyclage. Cette seconde voie concerne particulièrement les pièces moulées, dont les nuances riches en silicium et parfois en cuivre correspondent mieux aux déchets mélangés.
ADEME, volumes du recyclage direct et de l'affinage français
Une tôle peut être faite à 75 % de métal recyclé, mais seulement si ses chutes reviennent triées par usine et par famille d'alliage. L'emboutissage laisse 30 à 40 % de la tôle achetée sous forme de chutes. Par exemple, la boucle Novelis avec Jaguar Land Rover récupère ces chutes par une logistique dédiée et alimente un alliage 5754 contenant au moins 75 % de matière recyclée. Une tonne de cet alliage peut donc contenir au moins 750 kg de métal secondaire qualifié, quand une tonne de 5182 n'accepte en théorie que 22 kg de déchets AlSi10Mg.
Novelis, boucle fermée de tôles avec Jaguar Land Rover
Constellium a inauguré en septembre 2024 un centre de recyclage de 130 000 t par an à Neuf-Brisach, augmentant ainsi de 75 % la capacité de recyclage du site. Un tri industriel par spectrométrie laser y sépare les familles 5xxx et 6xxx avec une pureté supérieure à 95 %, et plus de 6 000 t de déchets ainsi triés avaient été incorporées à fin 2024. Cette qualité de tri permet de recouler des plaques destinées aux tôles automobiles, alors qu'un mélange non trié est généralement orienté vers les alliages de fonderie.
Le recyclage bute donc sur la composition du gisement, car le tonnage, lui, est disponible. La France ramassait 734 000 t de déchets en 2019 pour 473 000 t incorporées cette année-là, et l'ADEME la classait en 2021 premier exportateur net de matières premières de recyclage d'aluminium parmi cinq pays européens comparés, faute de débouchés français adaptés à la composition de ce gisement.
Le plafond du recyclage, propre à chaque pièce, peut être large pour un carter (qui accepte un bain corrigé à partir de déchets mélangés) ou étroit pour une tôle de carrosserie (qui nécessite des flux compatibles avec sa nuance, qualifiés et triés). La part que le recyclage ne couvre pas doit être produite en métal neuf par une électrolyse, à partir d'alumine. Seul ce solde remonte jusqu'aux raffineries et aux mines.
L'alumine puis la bauxite rapprochent des fournisseurs qui semblaient séparés
L'alumine que mobilise la chaîne française provient à 23 % d'Irlande, soit 362 000 t, devant l'Australie (18 %) et le Brésil (16 %). Viennent ensuite la France elle-même (9 %), la Grèce (6,5 %) et l'Espagne (5,7 %). Ce premier rang irlandais repose sur une base plus étroite que les autres, car l'Australie et le Brésil répartissent chacun leurs tonnages entre plusieurs raffineries, quand la totalité du tonnage irlandais sort d'une seule.
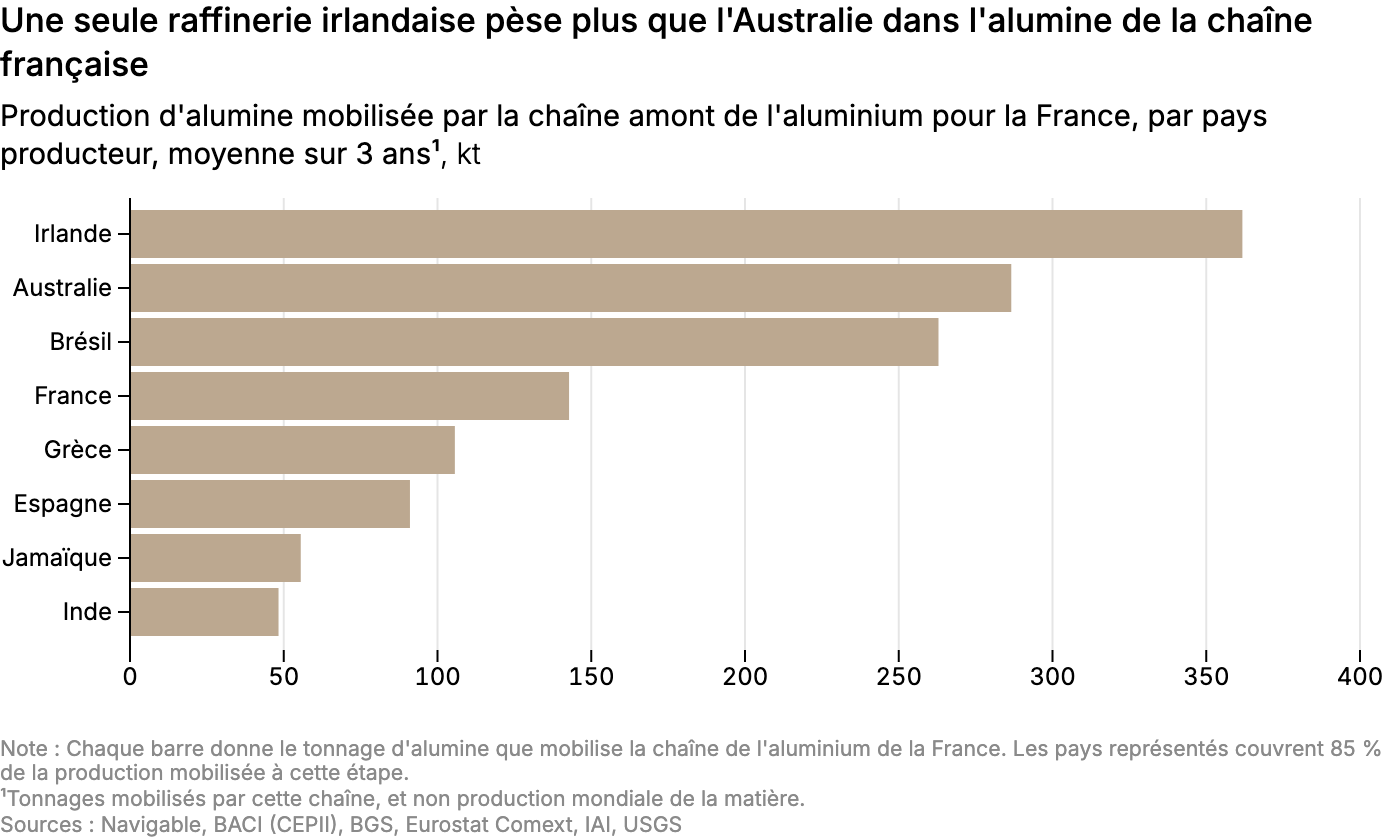
Aughinish Alumina, du groupe russe Rusal, est la seule raffinerie irlandaise et la plus grande d'Europe. Sa capacité nominale atteint 2 millions de tonnes par an, et son utilisation de 87 % en 2024 correspond à environ 1,73 million de tonnes produites. Le terminal en eau profonde du site lui permet de recevoir de la bauxite et d'expédier l'alumine directement vers les électrolyses européennes.
Aluminium Dunkerque a reçu près de 400 000 t d'alumine d'Aughinish en 2025, soit 68 % de son approvisionnement. KUBAL, l'électrolyse de Rusal située à Sundsvall en Suède, en a acheté environ 250 000 t. Deux électrolyses situées dans deux pays, qu'un acheteur pourrait retenir comme deux sources distinctes, dépendent donc du même site irlandais. La raffinerie irlandaise et l'électrolyse suédoise appartiennent au même groupe. Les sanctions américaines visant Rusal en 2018 avaient déjà montré ce risque, en menaçant d'un coup environ 2 000 emplois dans les électrolyses de Dunkerque et de Saint-Jean-de-Maurienne, alors décrites comme presque exclusivement dépendantes de l'alumine traitée à Aughinish.
RTÉ, livraisons d'Aughinish à Dunkerque et KUBAL en 2025 SEAE, précédent français de 2018
Le 21e paquet de sanctions européennes adopté le 23 juillet ne comporte pas d'interdiction générale des exportations européennes d'alumine vers la Russie. Le site peut donc continuer à vendre en Russie comme en Europe, et rien n'interdit de lui acheter de l'alumine. L'approvisionnement européen dépend en revanche des volumes que Rusal alloue à chacun de ses clients, de la continuité du site et des décisions européennes à venir. Selon Aughinish, 45 % de sa production de 2025 a été exportée vers la Russie et 55 % fournie aux industries européennes et mondiales. Les statistiques d'Eurostat donnent le même ordre de grandeur, avec 776 000 t d'alumine irlandaise exportées vers la Russie en 2025 sur 1,7 million, soit 46 %, et cette part monte en 2026, jusqu'à 49 % au premier semestre. C'est Rusal qui répartit l'alumine du site entre la Russie et les électrolyses européennes.
Commission européenne, 21e paquet de sanctions du 23 juillet 2026 Irish Times, part des exportations d'Aughinish vers la Russie au premier semestre 2026
La France produit elle-même de l'alumine, ce qui ouvre une substitution possible à plus long terme. Alteo Gardanne, dans les Bouches-du-Rhône, produit environ 600 000 t par an d'alumines de spécialité pour les céramiques, réfractaires, abrasifs et produits chimiques. Une électrolyse consomme cependant de l'alumine métallurgique, dont la production exige un équipement et une calcination adaptés. Les volumes de Gardanne ne peuvent donc pas remplacer à court terme l'alumine d'Aughinish à Dunkerque ou à Saint-Jean-de-Maurienne.
Le métal norvégien d'Hydro remonte à une raffinerie brésilienne unique. Près de 100 % de l'alumine consommée par les électrolyses norvégiennes d'Hydro provient d'Alunorte, située à Barcarena dans l'État du Pará, au nord du Brésil, et plus grande raffinerie d'alumine au monde hors de Chine. Hydro en contrôle 62 % et Glencore 30 %. Cette raffinerie de 6,3 millions de tonnes par an tire sa bauxite de deux mines brésiliennes du même État, Paragominas pour environ 70 % et Mineração Rio do Norte pour 30 %, et toute la route norvégienne remonte ainsi à un seul pays minier. Passer par la Norvège éloigne donc de Rusal et d'Aughinish, mais cette seconde route repose elle aussi sur une raffinerie unique, à 8 000 km de la Norvège et soumise aux décisions du pays où elle se trouve. Il suffit qu'Alunorte ralentisse pour que les électrolyses norvégiennes d'Hydro manquent d'alumine. C'est arrivé en février 2018, quand, après des pluies et des soupçons de fuite de résidus, la justice brésilienne a imposé à Alunorte une production réduite de moitié, mesure levée seulement en mai 2019.
Hydro, approvisionnement des électrolyses norvégiennes par Alunorte
L'Australie forme une troisième route, celle-là répartie entre plusieurs raffineries. Selon le conseil australien de l'aluminium, elle a produit 17,54 millions de tonnes d'alumine en 2024 et en a exporté 14,73 millions. Elle raffine sur place son propre minerai, puis expédie l'alumine vers des électrolyses d'Asie, du Pacifique ou du Moyen-Orient. Une alumine australienne dépend donc de mines et de raffineries australiennes réparties entre plusieurs sites, ce qui fait de cette route la moins concentrée des trois.
Nous avons pu constater le prix de l'arrêt d'une raffinerie en 2026. Aux Émirats arabes unis, la raffinerie d'Al Taweelah, à Abu Dhabi, a produit 2,4 millions de tonnes en 2025 et couvert 46 % des besoins d'Emirates Global Aluminium. L'attaque du 28 mars 2026 a provoqué un arrêt d'urgence, et la production du premier semestre est tombée à 602 000 t, en baisse de 47 % sur un an. La raffinerie avait retrouvé environ 50 % de son niveau antérieur après son redémarrage début juillet, pendant que l'électrolyse achetait de l'alumine à l'extérieur et reconstituait ses stocks. Au 12 août, 227 cuves avaient été remises en service, soit 18 % du total, et EGA attend un retour aux niveaux d'avant l'attaque au premier trimestre 2027. Une électrolyse qui possède pourtant sa propre raffinerie se retrouve alors à acheter son alumine sur le marché, quand cette raffinerie s'arrête.
EGA, état du redémarrage au premier semestre 2026
La Guinée, le Brésil et l'Australie fournissent 28 %, 24 % et 18 % de la bauxite que mobilise la chaîne française. En 2024, la Guinée a produit 130 millions de tonnes de bauxite, l'Australie 100 millions et le Brésil 33 millions, soit 58 % de la production mondiale pour ces trois bassins. Les autres producteurs principaux de bauxite sont la Chine (93 millions de tonnes), puis l'Indonésie (32 millions) et l'Inde (25 millions).
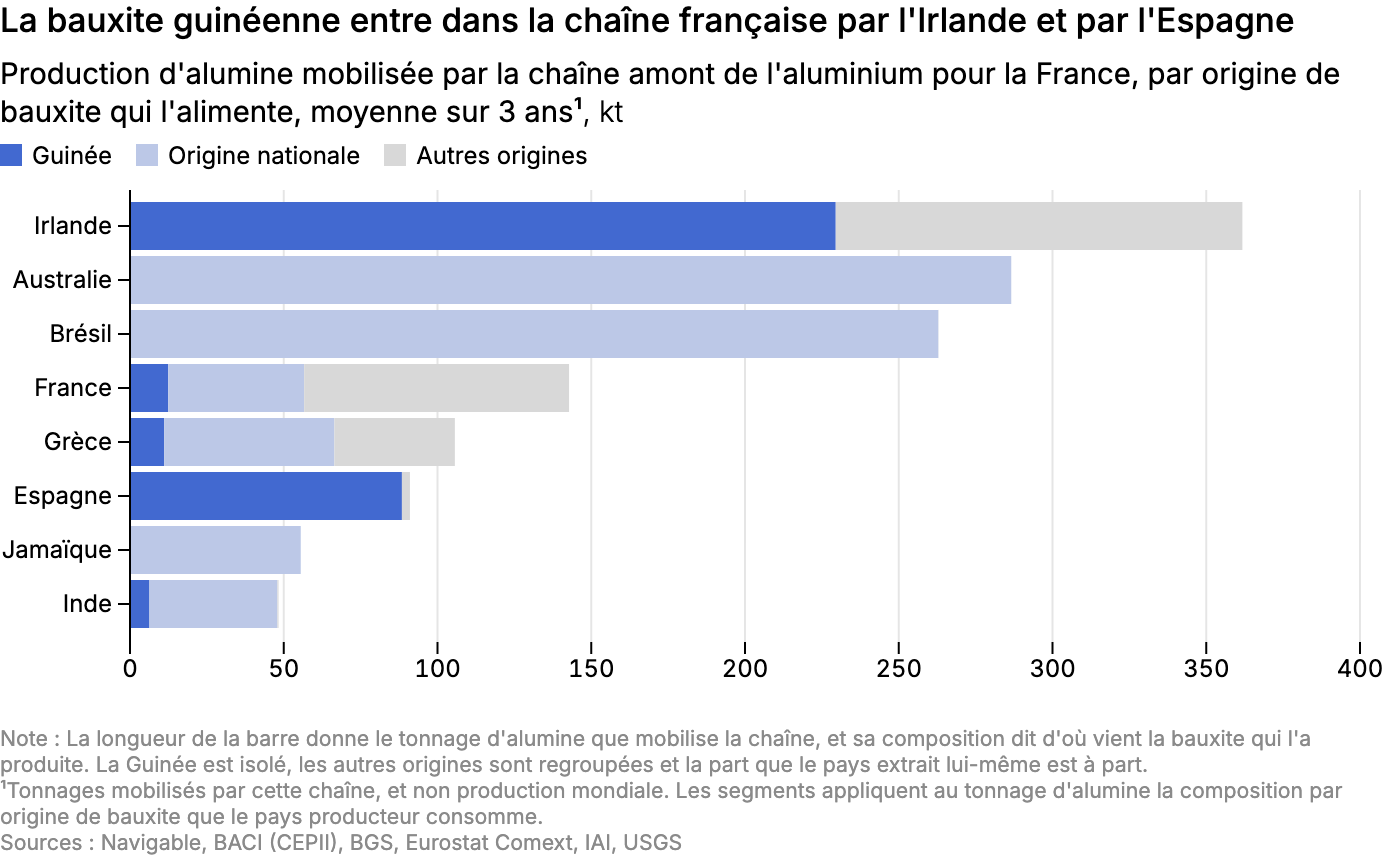
La bauxite guinéenne passe par des raffineries situées hors de Guinée. D'après l'origine moyenne de la bauxite consommée dans chaque pays raffineur, la Guinée fournit 63 % de celle qu'Aughinish (en Irlande) transforme et la quasi-totalité de celle des raffineries espagnoles, alors qu'elle n'apparaît nulle part dans les fournisseurs directs de la France. L'Australie et le Brésil raffinent au contraire leur propre minerai, si bien qu'une décision guinéenne ne toucherait pas leur alumine, qui dépend en revanche de leurs propres mines. Un acheteur qui double sa source entre l'Irlande et l'Espagne change de raffinerie, de pays et de propriétaire, mais reste sur le même bassin minier guinéen.
La Guinée partage ses volumes entre le système de raffinage chinois, l'Europe, l'Inde et des électrolyses du Golfe, et c'est l'État guinéen qui décide de qui exploite ses mines. Le 4 août 2025, il a retiré à Guinea Alumina Corporation, filiale d'EGA, sa concession de 690 km² à Boké et l'a attribuée à Nimba Mining Company, une société publique. L'accord annoncé le 6 mai 2026 prévoit le transfert des actifs à Nimba et le renouvellement des approvisionnements de Compagnie des Bauxites de Guinée vers EGA. Le changement porte donc sur le détenteur du permis, l'opérateur et la commercialisation, et la bauxite continue de partir sous contrat vers les Émirats.
Direction générale du Trésor, transfert de la concession GAC à Nimba Mining
Le double sourcing protège lorsqu'il sépare aussi l'alumine et la bauxite
Un double sourcing ne divise le risque que jusqu'à l'étage de la chaîne où ses deux routes retrouvent les mêmes intrants. Deux fondeurs alimentés par le même lingot secondaire doublent la capacité de transformation en gardant le même affineur. Deux extrudeurs recevant leurs billettes du même atelier de coulée restent exposés à son arrêt éventuel. Dunkerque et KUBAL séparent bien deux électrolyses dans deux pays, mais reviennent à Aughinish. Une route française par Aughinish et une route norvégienne par Alunorte séparent enfin les raffineries et leurs bassins miniers, la première recevant la majorité de sa bauxite de Guinée et la seconde du Brésil.
Une clause d'origine ne suffit pas, car elle porte sur un pays déclaré et non sur un site. L'origine douanière d'une bobine est le pays de sa dernière transformation substantielle. Laminée en Allemagne, elle est donc allemande, sans rien dire de la mine, de la raffinerie ni de l'électrolyse dont vient son métal. Une clause utile nomme l'étage de la chaîne et la preuve qui va avec, le site producteur et les documents de coulée pour le métal fondu, puis des documents distincts pour remonter à la raffinerie d'alumine et au bassin minier.
Commission européenne, règle de la dernière transformation substantielle
Chaque famille de pièces a donc son étage utile, et il change de l'une à l'autre :
- Pour les carters, culasses et roues, doubler les affineurs protège vraiment. Le lingot AlSi qui commande la ligne se refait à partir de déchets mélangés, et deux affineurs avec deux gisements distincts sont deux sources séparées jusqu'au gisement lui-même. Ils puisent toutefois dans le même marché de déchets compatibles avec la nuance, et achètent les mêmes éléments d'alliage.
- Pour les ouvrants et les structures embouties, la séparation ne descend pas plus bas que le laminoir. Deux bobines 5xxx ou 6xxx venues de deux laminoirs avec deux boucles de chutes distinctes protègent la mise en forme, mais la part de métal primaire nécessaire à la dilution et aux pertes de boucle remonte, elle, aux mêmes électrolyses et à la même alumine.
- Pour les longerons, traverses et boîtiers extrudés, c'est l'atelier de coulée qui décide. Deux extrudeurs ne sont deux sources vraiment distinctes que si leurs billettes 6xxx homogénéisées viennent de deux coulées différentes, et la presse, la matrice et le traitement thermique doivent sortir des deux côtés le profil qualifié par le client.
- Pour les porte-fusées et les pièces forgées, c'est le délai de qualification qui commande. L'ébauche et la chaîne thermomécanique se dédoublent, mais la qualification d'une seconde source se compte en mois et l'alliage demandé reste produit par un petit nombre de coulées.
Un stock ne couvre que l'étape qui suit immédiatement l'endroit où il est posé. Trente jours de pièces couvrent trente jours d'assemblage de la référence, et trente jours de bobines couvrent trente jours d'emboutissage si la bobine est déjà qualifiée. Trente jours de métal primaire doivent encore passer par l'atelier de coulée, le laminoir ou l'extrudeur, puis par les essais associés à un changement de source. Un même tonnage protège donc des délais différents selon sa position dans la chaîne.
Qatalum, l'électrolyse de 648 000 t par an située à Mesaieed au Qatar, illustre l'écart entre stock courant et délai industriel. Hydro indiquait en mars 2026 qu'un arrêt total nécessiterait six à douze mois avant un redémarrage complet. Un stock couvrant deux mois d'expéditions absorbe une interruption logistique de deux mois, mais laisserait alors quatre à dix mois non couverts. Hydro, délai potentiel de redémarrage complet de Qatalum L'usine a finalement tourné à environ 60 % de sa capacité, ce qui a écarté ce scénario, sans calendrier annoncé de retour à pleine marche. Le métal a pourtant manqué aux clients d'Hydro par une autre voie. En juin 2026, Qatalum a mis fin à l'accord par lequel Hydro commercialisait son métal, et Hydro a déclaré une force majeure sur ces livraisons. Les cuves tournaient toujours à 60 %, mais ce métal n'était plus disponible pour les clients d'Hydro. Une source peut donc disparaître par un contrat rompu aussi bien que par l'arrêt d'une cuve.
AlCircle, résiliation de l'accord de commercialisation de Qatalum et seconde force majeure d'Hydro
Une capacité annoncée se répartit entre plusieurs formes de coulée, et une part en est déjà engagée par contrat. Le site d'Hydro à Sunndal, dans l'ouest de la Norvège, produit 400 000 t d'aluminium primaire et coule 500 000 t de produits par an, billettes d'extrusion et alliages de fonderie compris, mais chaque tonne sort sous une forme donnée et une partie est déjà vendue. En juillet 2026, Hydro a engagé auprès du câblier Nexans environ 85 000 t de fil machine bas carbone à livrer d'ici 2030, sur sa capacité de Karmøy. Un extrudeur automobile ne peut donc compter que sur les billettes de sa nuance qui restent une fois les autres formes coulées et les contrats en cours servis.
Hydro, contrat de 85 000 t de fil machine avec Nexans
La marge dont dispose un acheteur n'est donc pas la même d'un étage à l'autre :
- Les alliages de fonderie disposent du socle secondaire le plus large. Les affineurs français produisaient 183 000 t en 2019 avec environ 95 % de matières recyclées. Ce socle tient tant que les déchets accessibles restent compatibles avec les nuances demandées, ce qui dépend du tri, indépendamment du tonnage collecté.
- Les tôles atteignent au moins 75 % de matière recyclée, mais seulement sur des flux triés par famille d'alliage. La couverture dépend du retour des 30 à 40 % de chutes d'emboutissage et de leur qualification. Hors de ces flux, la borne redescend vers les 22 kg de chutes AlSi10Mg par tonne de 5182.
- Deux électrolyses dans deux pays peuvent partager une seule raffinerie. Dunkerque et KUBAL reviennent tous deux à Aughinish, alimentée à 63 % par la bauxite de Guinée. La route norvégienne par Alunorte sépare cet étage et son bassin minier, au prix d'une autre raffinerie unique, brésilienne.
- La capacité primaire française plafonne à 445 000 t par an sur deux sites. Elle reste alimentée par de l'alumine importée et répartit son métal entre plaques, lingots, fil machine et autres produits coulés, mais le tonnage disponible pour une nuance automobile donnée est une fraction de ce total.
- Un retour du Golfe à son niveau de février 2026, près de 17 000 t par jour, rendrait environ 180 000 t par mois au marché maritime. Le métal revenu doit encore correspondre aux formes de coulée et aux qualifications recherchées en Europe, et la prime régionale se détend donc avant que les billettes qualifiées ne reviennent.
- Une décision sur Aughinish porterait jusqu'aux 400 000 t reçues par Dunkerque en 2025. Une décision sur Alunorte atteindrait d'abord le système norvégien d'Hydro, et une restriction guinéenne se diffuserait entre plusieurs raffineries et électrolyses, y compris hors d'Europe.
La chaîne se coupe donc en deux. En deçà, l'acheteur agit sur la nuance et sur le demi-produit, et il peut trier, qualifier une boucle, dédoubler un atelier de coulée, déplacer un stock d'un étage vers l'autre. Au-delà, à l'alumine et à la bauxite, les volumes se décident dans quelques raffineries et quelques bassins, sur des décisions d'entreprises et d'États qu'aucun contrat d'équipementier ne peut garantir.