· Énergie · Par Jean-Elie Barjonet
Destinataires : Directions approvisionnement, raffinage et risques
Résumé
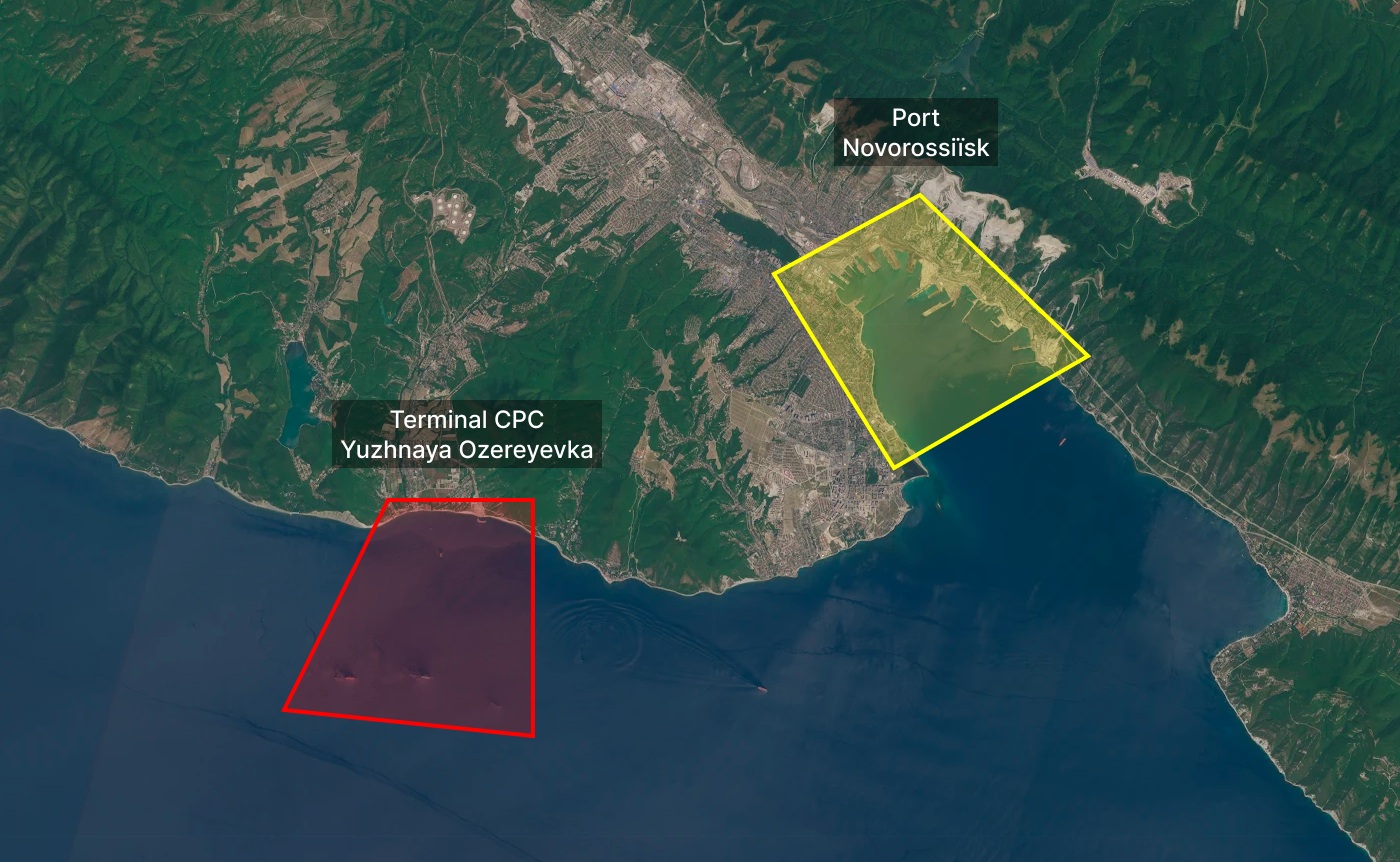
Le Kazakhstan fournit 12,8 % du brut importé par l'Union européenne, soit 55,8 millions de tonnes en 2025, pratiquement autant que la Norvège. Ces volumes ont remplacé une partie du pétrole russe depuis 2021, mais ils sortent presque tous par la même voie. Enclavé entre la Russie, la Chine et la mer Caspienne, le pays exporte plus de 80 % de son brut par le Caspian Pipeline Consortium (CPC), un oléoduc qui relie les champs de l'ouest du pays au terminal de Yuzhnaya Ozereyevka, près de Novorossiïsk, sur la côte russe de la mer Noire.
Les 19 et 20 juillet 2026, trois pétroliers ont été attaqués pendant leur chargement à ce terminal. Les installations sont restées intactes, mais les chargements se sont arrêtés et la coupure est remontée jusqu'aux champs d'extraction en deux jours, la production nationale reculant de 21 % et celle de Tengiz, le premier gisement du pays, de 56 %. Six jours après l'arrêt, le Kazakhstan avait perdu plus de la moitié de sa production, sans qu'aucune installation n'ait été détruite. Les raffineries européennes n'ont pas manqué de brut pour autant, puisque les chargements ont repris le 27 juillet et que les stocks commerciaux ont couvert le décalage. Depuis, le terminal fonctionne par intermittence. Kiev s'est engagée le 31 juillet, à la demande de Washington, à épargner les installations du CPC et les navires étrangers qui n'y chargent pas de cargaison russe, mais le risque reste assez élevé pour que l'affrètement d'un pétrolier depuis Novorossiïsk se paie 441 000 dollars par jour le 12 août, un record, et les expéditions d'août sont attendues un tiers sous le programme initial.
Un arrêt de plusieurs semaines obligerait les raffineurs européens à puiser dans leurs stocks, car les itinéraires de secours n'absorbent que 5 à 10 % du flux interrompu pendant les premières semaines, 15 % dans le meilleur des cas, et les deux tiers de cette marge repassent encore par le réseau de Transneft, l'opérateur public des oléoducs russes. La France, qui a acheté 12,1 % de son brut au Kazakhstan en 2024, le reçoit presque entièrement à Fos-Lavéra, sur la côte méditerranéenne, pour trois raffineries calées sur les propriétés de ce brut. La production kazakhe commence à baisser en deux à six jours, alors qu'une cargaison de remplacement demande 10 à 50 jours selon son origine. Pendant les quelques semaines qui séparent les deux, seuls les stocks couvrent le manque. Enfin, il faut noter que le flux ne continue que tant que des armateurs acceptent de venir charger en mer Noire et que la Turquie leur délivre les permis de franchir le Bosphore.
Le Kazakhstan fournit désormais près de 13 % du brut importé par l'UE
Les livraisons kazakhes à l'UE sont passées de 35,2 à 55,8 millions de tonnes entre 2021 et 2025, soit une hausse de 58 % en 5 ans. Sur la même période, les volumes russes ont chuté de 114,4 à 9,7 millions de tonnes, dans un marché resté proche de 440 millions de tonnes importées par an. Les barils russes ont été remplacés, pour l'essentiel, par des barils américains, norvégiens et kazakhs.
Conseil de l'UE, volumes et origines du brut importé entre 2021 et 2025
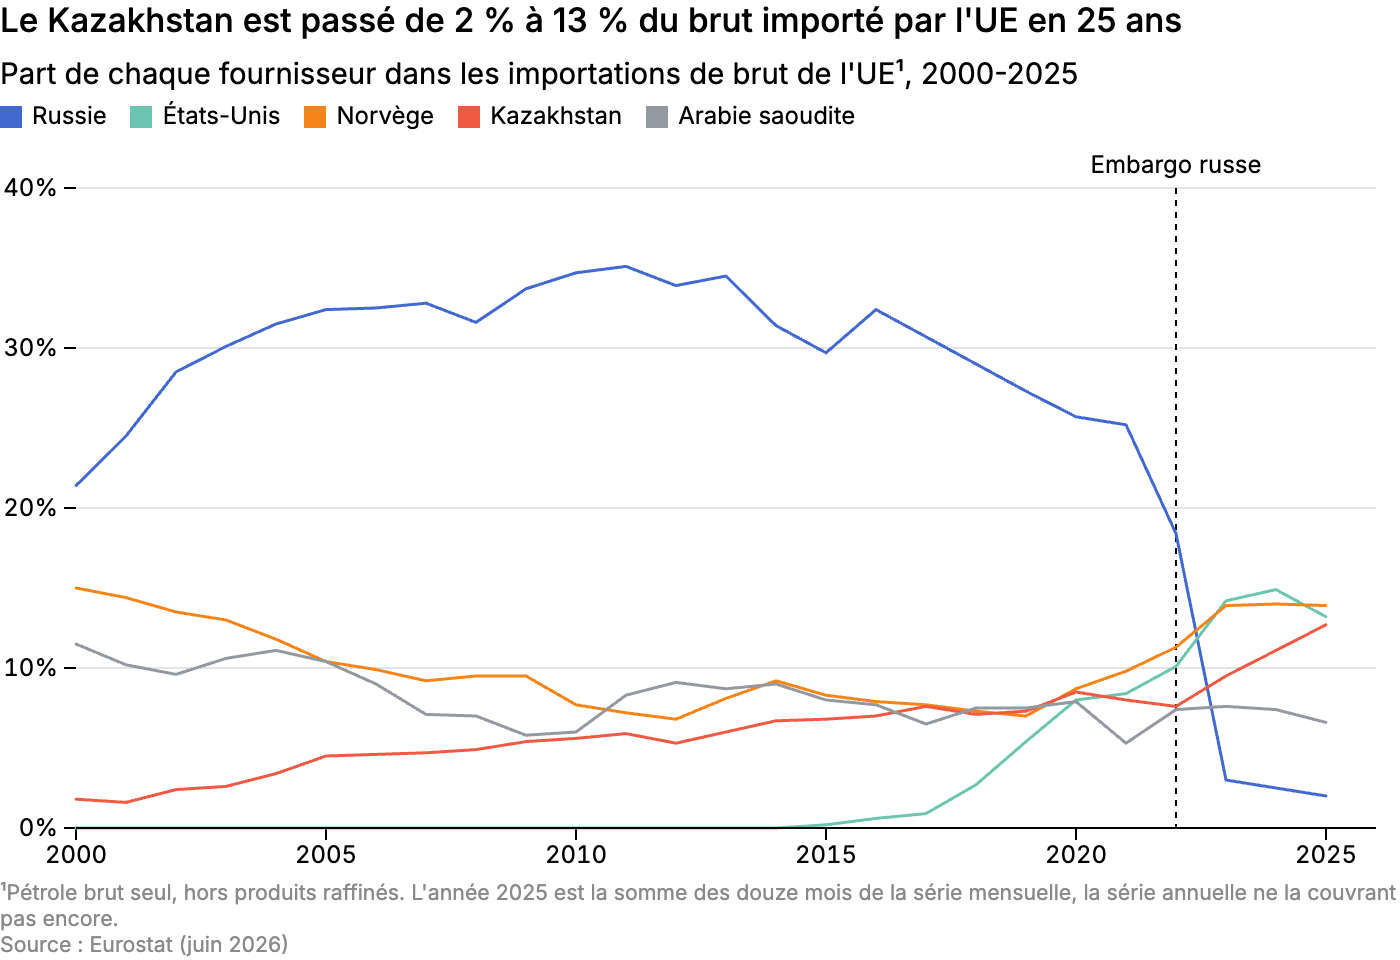
Sa part dans les importations européennes de brut est passée d'environ 7 % en 2018 à 11,1 % en 2024, puis à 12,8 % en 2025, proche des États-Unis (14,6 %) et au niveau de la Norvège (12,8 %). Cette progression pèse d'autant plus que l'UE importe la quasi-totalité de son brut. Sa propre production, 15,5 millions de tonnes en 2024, ne représente même pas 30 % de ce qu'elle achète au seul Kazakhstan.
Eurostat, classement et périmètre douanier des fournisseurs de brut en 2025
Environ 80 % des exportations pétrolières kazakhes ont emprunté le CPC en 2024, si bien que le Kazakhstan a gagné sa place parmi les fournisseurs de l'UE en s'appuyant sur un corridor unique, dont la sortie maritime se trouve en Russie. Le CPC Blend, le mélange de brut chargé au terminal, réunit principalement les apports des grands gisements kazakhs de Tengiz, Kashagan et Karachaganak, ainsi qu'une fraction de brut russe. En 2025, le pétrole kazakh représentait 90,5 % du débit du consortium.
Entre 2021 et 2025, l'UE a remplacé près de 105 millions de tonnes de brut russe, mais une partie de ce remplacement, 12,8 % de ses importations, vient d'un fournisseur enclavé dont la principale voie d'exportation traverse justement la Russie.
Le CPC concentre le choc sur un pipeline et un terminal russes
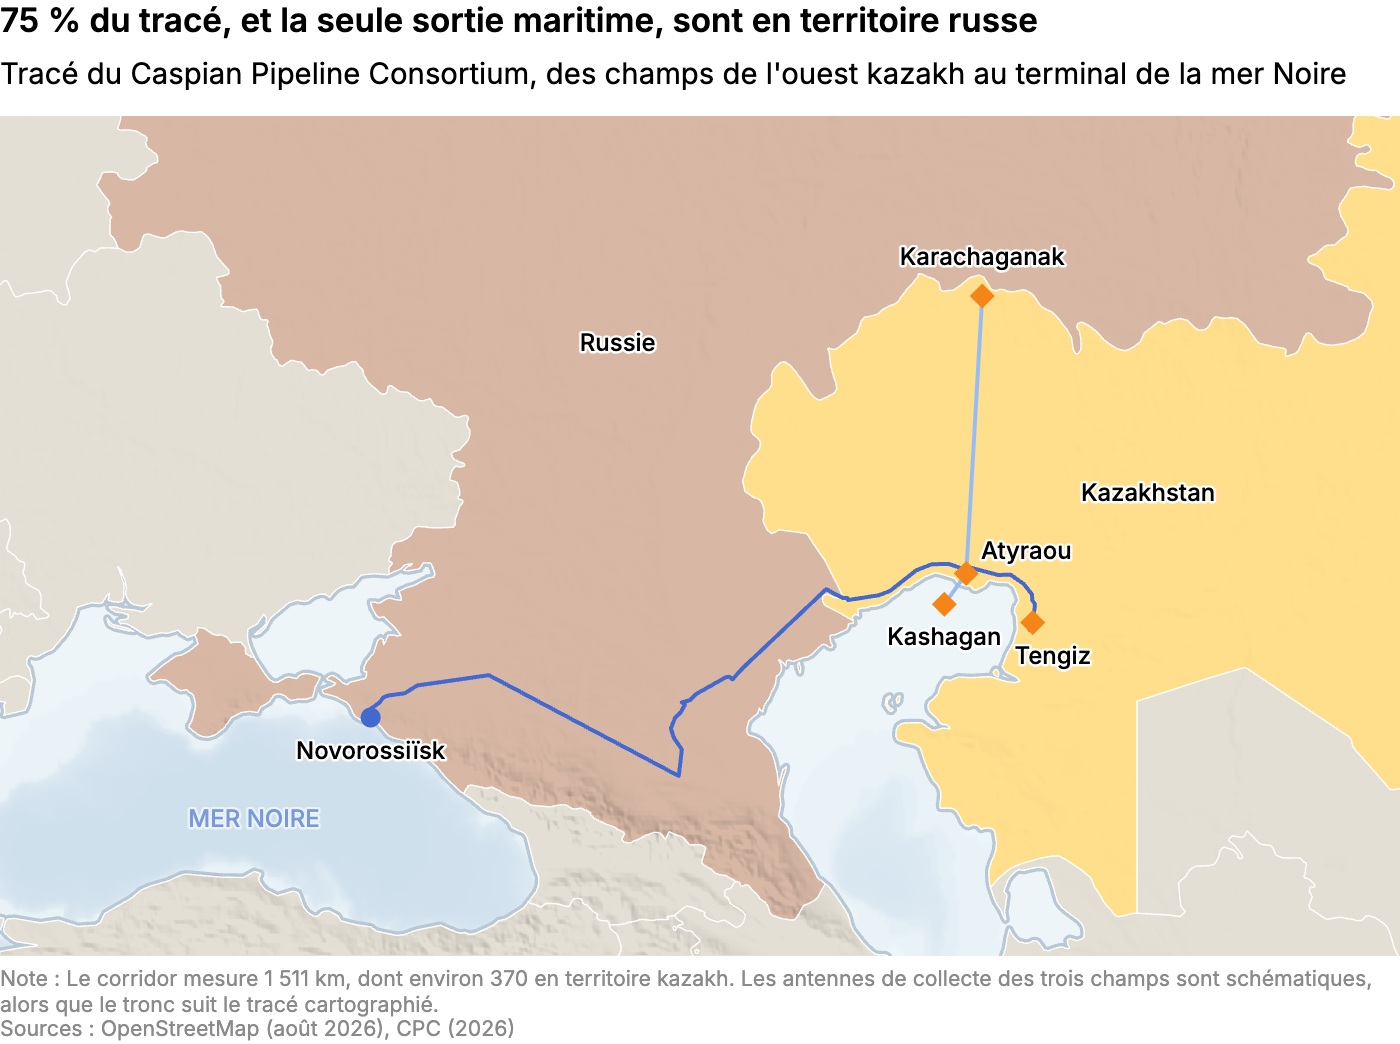
Le Caspian Pipeline Consortium, ou CPC, est un oléoduc de 1 511 kilomètres qui relie les principaux champs pétroliers de l'ouest du Kazakhstan à la côte russe de la mer Noire. Il part de Tengiz, reçoit notamment le brut de Kashagan et de Karachaganak près d'Atyraou, au Kazakhstan, puis traverse la Russie jusqu'au terminal de Yuzhnaya Ozereyevka, près de Novorossiïsk. Plus de 80 % des exportations pétrolières kazakhes empruntent ainsi un corridor dont les derniers kilomètres et l'unique débouché maritime se trouvent en Russie. Sa capacité mécanique dépasse 83 millions de tonnes par an. Les 70,5 millions de tonnes transportées en 2025 en représentaient environ 85 %. CPC, tracé, terminal et capacité mécanique du corridor Le consortium qui l'exploite associe ses deux États de transit et les compagnies engagées dans les champs kazakhs. La Russie en détient 31 %, dont 24 % portés par Transneft, le Kazakhstan 20,75 % par KazMunayGas, Chevron 15 % et Lukoil 12,5 %, le reste revenant à ExxonMobil, Rosneft-Shell, Eni et BG. Couper le CPC coûterait donc à Moscou les revenus de ses propres participations et l'évacuation du brut russe qui sort par le même terminal.
CPC, répartition du capital entre la Russie, le Kazakhstan et les compagnies pétrolières
Les trois postes de chargement offshore du terminal évacuent à eux seuls un flux kazakh proche de 1,33 million de barils par jour, et deux d'entre eux seulement ont fonctionné de la fin novembre 2025 à la mi-août 2026. Ces postes d'amarrage monobouée, ou SPM pour single point mooring, permettent de charger les pétroliers au large, à raison de 800 000 barils par jour chacun. Un drone naval a mis le SPM 2 hors service le 29 novembre 2025, et la bouée de remplacement, commandée en mai, a reçu son premier pétrolier autour du 14 août 2026, le SPM 1 devant être remplacé à son tour d'ici la fin de l'année. Bloomberg, retour en service du SPM 2 après neuf mois d'arrêt Le terminal compte également dix réservoirs de 100 000 mètres cubes, soit environ 6,3 millions de barils. Le terminal expédie normalement entre 1,5 et 1,7 million de barils par jour, brut russe compris, et cette réserve couvre donc quatre jours de chargement. Times of Central Asia, débit normal du terminal CPC et chute des chargements en juillet 2026 L'autonomie réelle est plus courte, puisqu'une partie des réservoirs reste occupée par les stocks opérationnels, les volumes incompressibles et les marges de sécurité.
CPC, parc de stockage et trois postes de chargement du terminal
Lorsqu'un chargement en terminal maritime s'arrête, le brut continue d'abord d'alimenter le pipeline et les réservoirs du terminal. À mesure que ces capacités se remplissent, le CPC limite ses réceptions, puis les stockages des producteurs absorbent temporairement le surplus. Une fois ces marges épuisées, les exploitants réduisent le débit des puits ainsi que celui des installations de séparation et de traitement. La perturbation maritime remonte donc jusqu'aux champs en quelques jours.
Les 19 et 20 juillet 2026, les pétroliers ASIA, NISSOS IOS et NELSA ont été attaqués pendant leur chargement au terminal. Les trois SPM sont restés physiquement intacts, mais les incendies et les dommages subis par les navires ont entraîné l'arrêt des opérations afin de protéger les équipages. Le 23 juillet, le ministère kazakh de l'Énergie a confirmé que le CPC limitait la réception du brut et que les producteurs réduisaient leur débit pour éviter la saturation de leurs stockages.
CPC, attaques et interruptions des chargements des 19 et 20 juillet 2026
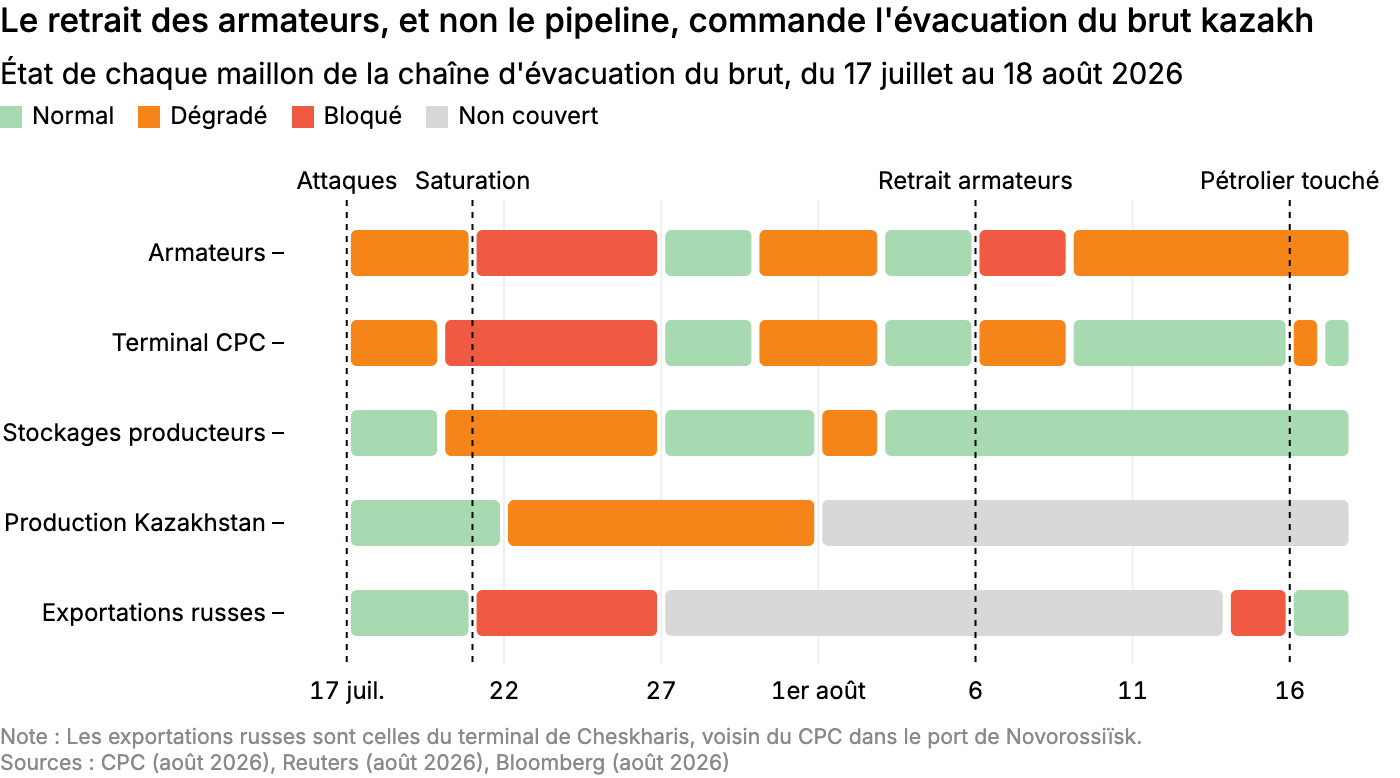
Dès le 22 juillet, la production kazakhe était tombée à 1,63 million de barils par jour, soit 21 % sous sa moyenne de juillet, et Tengiz avait perdu 56 % de son débit. Le principal champ du pays produisait alors environ 406 000 barils par jour, contre 925 000 auparavant. Le 26 juillet, la production nationale atteignait environ 1 million de barils par jour, contre une moyenne de 2,16 millions en juin. En 6 jours, l'arrêt du débouché maritime avait donc retranché plus de la moitié de la production du pays.
Reuters, baisse de la production kazakhe et de Tengiz le 22 juillet 2026
La reprise du 27 juillet, avec deux pétroliers chargés simultanément, a montré que les débits pouvaient remonter rapidement dès le retour des navires. Les injections ont de nouveau été suspendues après une attaque contre un pétrolier en chargement le 30 juillet, puis rétablies le 3 août. Le retrait de certains armateurs le 6 août, pour des raisons de sécurité, a encore réduit l'accès au terminal. Les chargements se sont ensuite déroulés sans incident jusqu'au 16 août, quand un drone a touché le Skiros, un pétrolier grec de 159 000 tonnes de port en lourd, pendant qu'il chargeait au terminal. L'équipage a maîtrisé l'incendie et les chargements, suspendus quelques heures, ont repris le lendemain.
The Maritime Executive, attaque du Skiros et suspension brève des chargements du 16 août 2026
Les itinéraires de secours absorbent une fraction des volumes du CPC
Les voies de remplacement se répartissent entre trois axes. Au nord, l'oléoduc Atyraou-Samara rejoint le réseau russe de Transneft. À l'ouest, le port d'Aktaou, sur la rive kazakhe de la mer Caspienne, expédie du brut par petits pétroliers vers Bakou, en Azerbaïdjan, ou Makhatchkala, en Russie. Depuis Bakou, le brut peut rejoindre l'oléoduc Bakou-Tbilissi-Ceyhan, ou BTC, qui débouche sur la côte méditerranéenne turque. À l'est, le tronçon Atasu-Alashankou relie le Kazakhstan à la Chine.
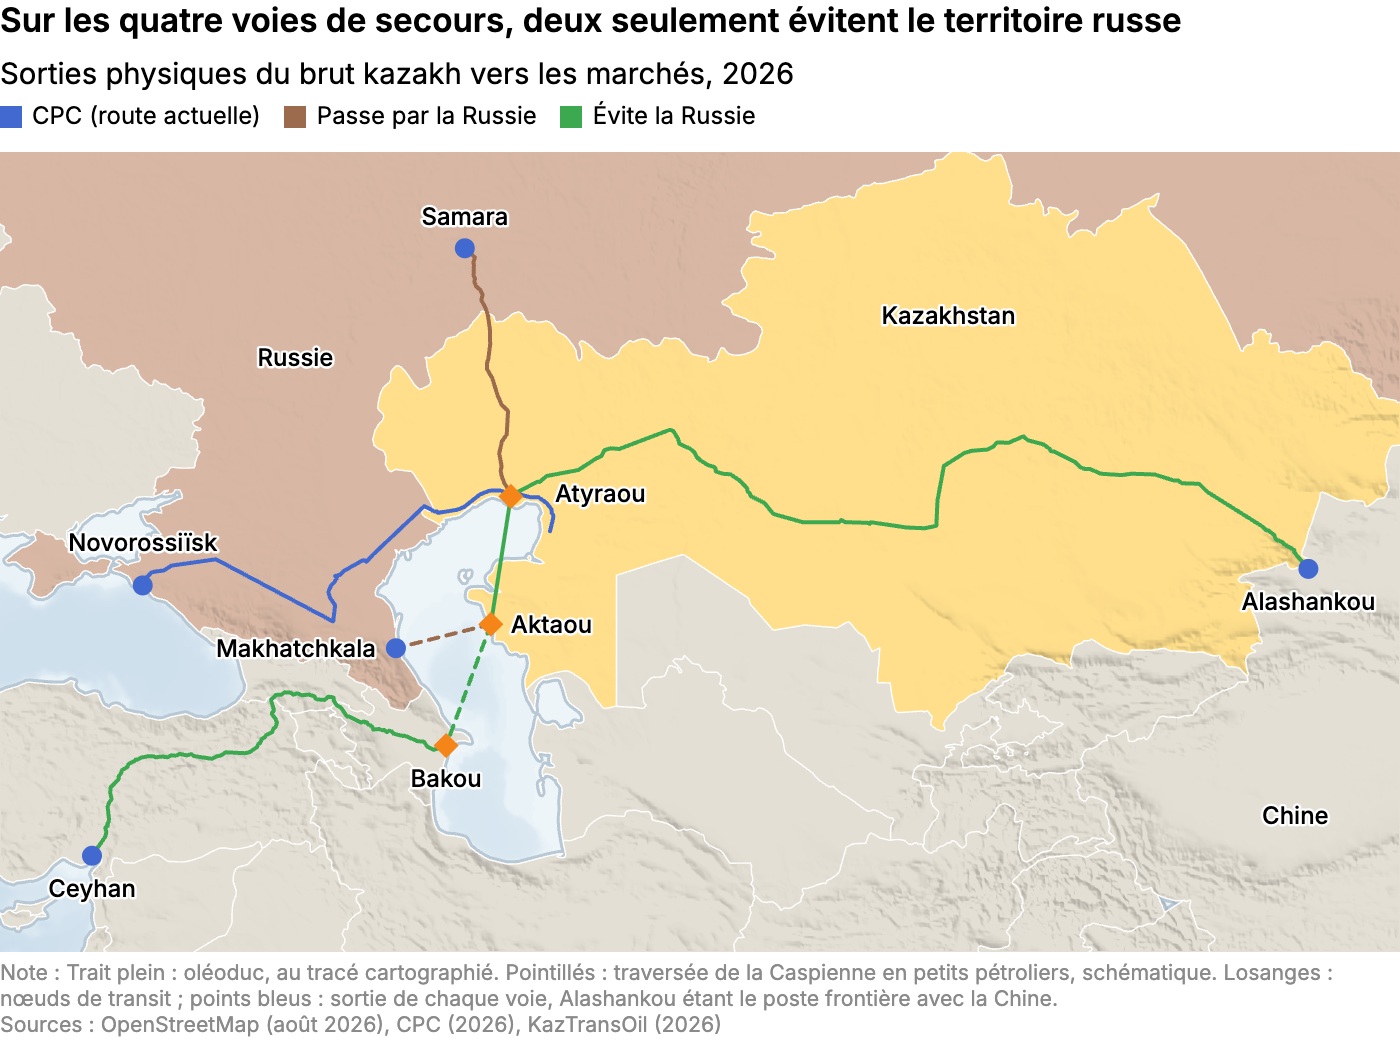
Le corridor Aktaou-Bakou-BTC a transporté 1,26 million de tonnes en 2025, soit environ 2 % du volume kazakh passé par le CPC. Son objectif de 2,2 millions de tonnes par an ne couvrirait que 3,5 % du flux kazakh normal du CPC. L'oléoduc BTC dispose d'une capacité largement supérieure, mais le corridor bute en amont sur la flotte de petits pétroliers de la mer Caspienne, qui doit faire la navette entre Aktaou et Bakou.
KazTransOil, volumes chargés à Aktaou et dirigés vers BTC en 2025
Aktaou n'expédie d'ailleurs pas tout vers Bakou. Le port kazakh a chargé 1,71 million de tonnes au premier semestre 2026, dont 704 000 vers l'Azerbaïdjan. Le reste est parti vers Makhatchkala, le port russe de la Caspienne, d'où un oléoduc de Transneft ramène le brut à Novorossiïsk, à quelques kilomètres du terminal du CPC. La plus grande partie du brut sorti par Aktaou repasse donc par la mer Noire, avec les mêmes armateurs et les mêmes détroits à franchir, et ne constitue pas une voie alternative.
Atyraou-Samara a transporté 5,1 millions de tonnes au premier semestre 2026, soit un rythme annualisé de 10,2 millions de tonnes. Sa capacité physique atteint 17,5 millions de tonnes, ce qui laisse une marge théorique de 7,3 millions de tonnes par an, équivalente à 11 % du flux kazakh du CPC. Cette marge, la plus importante parmi les voies de remplacement, suppose que Transneft accepte les volumes et qu'une raffinerie ou un port raccordé au réseau russe puisse les recevoir. Le brut kazakh évacué par ces itinéraires se vend depuis juin 2022 sous l'appellation KEBCO, pour Kazakhstan Export Blend Crude Oil, créée pour le distinguer de l'Urals russe dont il partage les caractéristiques et les ports d'embarquement. S&P Global, création de l'appellation KEBCO pour le brut kazakh exporté via la Russie Un acheteur européen peut donc le recevoir sans obstacle réglementaire. Il dépend cependant toujours des infrastructures et des décisions russes, à commencer par l'accord de Transneft.
Le tronçon Atasu-Alashankou a reçu 5,7 millions de tonnes au premier semestre 2026, soit un rythme annualisé de 11,4 millions de tonnes pour une capacité de 20 millions. Cette capacité restante est déjà en grande partie réservée à d'autres flux. Un contrat affecte 10 millions de tonnes par an au transit de brut russe vers la Chine jusqu'en 2033, et le réseau alimente aussi les raffineries kazakhes et agrège plusieurs flux. En 2025, les exportations de brut kazakh vers la Chine ont atteint 1,1 million de tonnes, soit moins de 2 % du volume kazakh passé par le CPC.
KazTransOil, débits d'Atyraou-Samara, d'Aktaou et d'Atasu-Alashankou au premier semestre 2026
Lors de l'interruption partielle du CPC de décembre 2025, KazTransOil a redéployé environ 92 000 barils par jour vers ces trois axes, soit 7 % d'un flux CPC normal. Par rapport au programme d'expédition initial, les volumes supplémentaires atteignaient 232 000 tonnes vers Atyraou-Samara, 72 000 tonnes vers la Chine et 58 000 tonnes vers BTC. Ce précédent montre que 5 à 10 % du flux interrompu peuvent être détournés pendant les premières semaines. Aller au-delà supposerait d'abord d'ajouter des pétroliers en mer Caspienne, qui se commandent des mois à l'avance. Tengizchevroil, la société qui exploite Tengiz, a ajouté en août 2026 un contournement par le rail, d'environ 100 000 tonnes par mois vers le port géorgien de Batoumi, sur la mer Noire, soit 24 000 barils par jour ou 2 % du flux kazakh du CPC.
Times of Central Asia, détournement ferroviaire de Tengizchevroil vers Batoumi en août 2026
Les marges théoriques cumulées de ces trois axes atteignent environ 10 millions de tonnes par an, soit 15 % du flux normalement transporté par le CPC, à condition que toutes les capacités soient disponibles simultanément. La plus grande part provient toutefois d'Atyraou-Samara et reste intégrée au réseau russe de Transneft. Les deux voies qui évitent ce réseau, le corridor caspien vers Bakou et la route chinoise, ont transporté ensemble 2,4 millions de tonnes de brut kazakh en 2025, soit 4 % du volume du CPC. Ces deux voies n'absorberaient donc qu'une petite part d'une interruption prolongée.
KazTransOil, précédent de déroutement supplémentaire de décembre 2025
La France reçoit ce brut dans un seul port, pour trois raffineries calées sur le CPC Blend
La France est le quatrième débouché européen du brut kazakh, avec 6,82 millions de tonnes reçues en 2025, derrière l'Allemagne, qui en reçoit près du double, les Pays-Bas et l'Italie. La progression néerlandaise est récente, puisque Rotterdam, principal port pétrolier européen, recevait très peu de brut kazakh avant 2023 et en réexpédie désormais une partie vers la Belgique et l'Allemagne. Les statistiques énergétiques comptent chaque cargaison dans son premier pays de réception, tandis que les données douanières peuvent aussi enregistrer ses transferts ultérieurs au sein de l'UE.
Eurostat, importations de pétrole brut par pays partenaire et destinataire
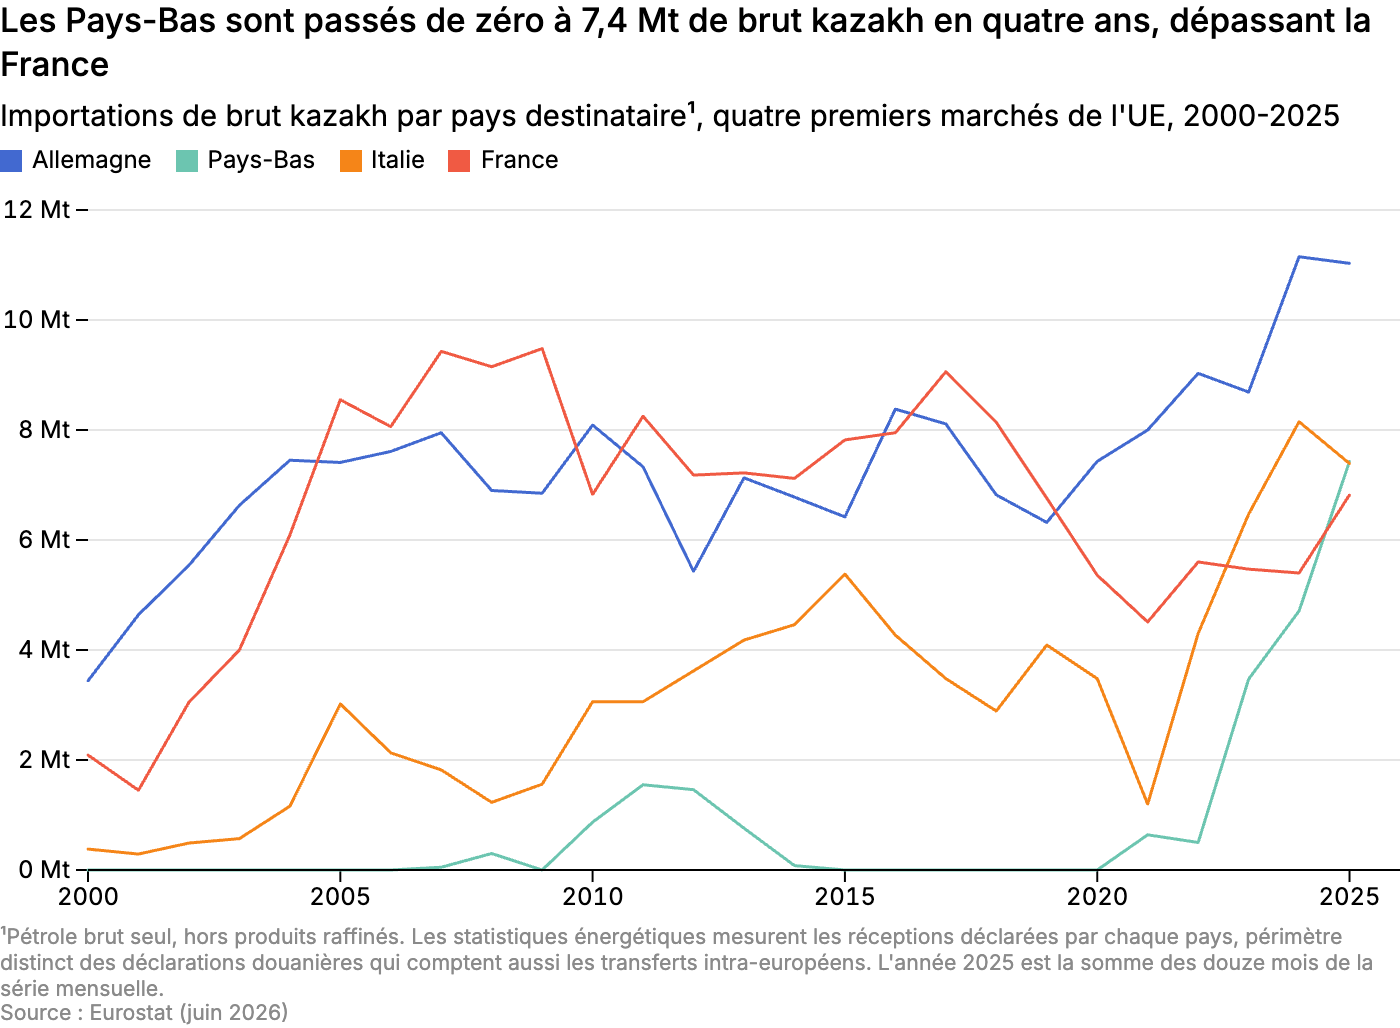
La dépendance varie fortement selon les pays. Le Kazakhstan couvre plus de 50 % des importations autrichiennes de brut et plus de 60 % des achats roumains récents, contre 12 % des importations françaises en 2024. Le brut destiné à l'Autriche débarque à Trieste, dans le nord-est de l'Italie, puis rejoint la raffinerie OMV de Schwechat, près de Vienne, par les oléoducs TAL et Adria-Wien. En Roumanie, il alimente principalement Petromidia, une raffinerie de 6 millions de tonnes par an détenue majoritairement par KazMunayGas International. Une interruption du corridor CPC contraindrait donc ces deux raffineries à remplacer plus de 50 % de leur approvisionnement, là où un hub diversifié comme Rotterdam n'a qu'une fraction du sien à remplacer.
En France, le Kazakhstan est le deuxième fournisseur de brut en 2024, derrière les États-Unis, avec 12,1 % des achats nationaux.
Direction générale du Trésor, place du Kazakhstan dans les importations françaises de brut
Ces flux sont concentrés sur Fos-Lavéra, le complexe portuaire pétrolier de la côte méditerranéenne française. Le complexe dessert directement les raffineries de Fos-sur-Mer et de Lavéra. L'oléoduc sud-européen de la SPSE part de ses stockages et achemine environ 8 millions de tonnes de brut par an vers celles de Feyzin, près de Lyon, et de Cressier, en Suisse, qui, sans accès à la mer, ne reçoivent de brut que par lui. SPSE, réseau depuis Fos, volumes annuels et raffineries desservies En mai 2025, le port a reçu en moyenne 60 000 barils par jour de CPC Blend, soit 13 % de la capacité cumulée des trois raffineries françaises desservies. Sur l'ensemble du mois, ce volume équivalait à environ quatre jours de fonctionnement de ces raffineries à pleine capacité. La répartition de ces cargaisons entre les différents sites n'est pas publique.
Argus, arrivées de CPC Blend et raffineries desservies par Fos-Lavéra
Acheter le même volume ailleurs ne suffit pas à remplacer ce brut en raffinerie. Le CPC Blend est léger et peu soufré, avec une densité de 45,5 degrés API et une teneur en soufre de 0,58 %, un profil qui convient à la production de naphta, d'essence, de carburéacteur et de gazole. Le remplacer par une autre qualité modifie les rendements obtenus, la consommation d'hydrogène et la charge des unités de conversion de chaque raffinerie.
ExxonMobil, caractéristiques et courbe de distillation du CPC Blend en 2025
La France est aussi présente du côté de la production. TotalEnergies détient 16,81 % du North Caspian Project, le consortium qui développe Kashagan, l'un des trois grands champs alimentant le CPC. Une interruption prolongée du corridor réduit les volumes que ce champ peut exporter et resserre en même temps l'offre disponible pour les raffineries européennes.
TotalEnergies, participation de 16,81 % dans le projet Kashagan
La part du brut kazakh dans les achats français reste modérée, mais ce brut arrive par un seul port, prolongé par un seul oléoduc, vers trois raffineries calées sur ses propriétés. Une interruption du CPC atteindrait donc ces trois raffineries en même temps, et TotalEnergies du côté de la production.
Les armateurs et les permis turcs commandent la continuité du flux kazakh
La séquence de juillet et août 2026 a montré qu'une chaîne physiquement intacte pouvait s'arrêter dès que les navires, les équipages ou les assureurs jugeaient l'escale trop risquée. En un mois, l'évacuation du brut s'est interrompue quatre fois sans destruction du pipeline ni des installations de chargement. CPC, reprise du 27 juillet et attaque du NISSOS SIFNOS le 30 juillet Le 14 août, une simple alerte au drone a suffi à arrêter Cheskharis, le terminal voisin par lequel la Russie exporte 700 000 barils par jour depuis le même port, un pétrolier faisant demi-tour avant d'accoster et les chargements ne reprenant que le 16.
Reuters, arrêt de Cheskharis le 14 août 2026 sur menace de drone
Un arrêt total du flux kazakh retire environ 1,23 million de tonnes par semaine, sur la base des 63,8 millions de tonnes transportées en 2025, soit près de 14 cargaisons CPC de 90 000 tonnes. Une perte de 25 % représente déjà plus de 3 cargaisons par semaine. Sur 30 jours, l'interruption atteint 5,3 millions de tonnes, soit 59 cargaisons de ce gabarit. Le brut de remplacement voyage sur de plus longues distances et dans de plus gros navires, des Suezmax chargés à 1 million de barils. Il en faudrait 40 sur la même période, à trouver, affréter et décharger au rythme de 1,3 par jour.
Ce sont d'abord les navires et leur couverture d'assurance qui font défaut. Dès qu'ils se retirent, la capacité encore disponible du pipeline et des bouées de chargement ne sert plus à rien. Le flux dépend donc de décisions prises par des acteurs privés en fonction des conditions de sécurité en mer Noire, et ni Astana, ni Moscou, ni Bruxelles ne les contrôlent directement.
Affréter un pétrolier de 135 000 tonnes de Novorossiïsk à Augusta, en Sicile, coûtait 441 000 dollars par jour le 12 août, 140 % de plus qu'au début de juillet et le niveau le plus élevé depuis que la Baltic Exchange suit cette route, en 2008. Les assureurs ont porté la prime de guerre d'environ 1 % de la valeur du navire fin juillet à 2 % la semaine suivante. Times of Central Asia, taux d'affrètement et prime de guerre des pétroliers du CPC début août 2026 La décote du brut a suivi. TotalEnergies a acheté 90 000 tonnes de CPC Blend à 4,60 dollars par baril sous le Brent daté, la référence de prix du brut européen, soit l'écart le plus fort depuis janvier 2025. Les expéditions du terminal sont attendues en août un tiers sous le programme initial.
gCaptain, record des taux d'affrètement en mer Noire et décote du CPC Blend le 12 août 2026
Ankara peut arrêter le même flux à l'autre bout de la mer Noire. Tout le brut du CPC franchit le Bosphore puis les Dardanelles pour rejoindre la Méditerranée, et la direction turque de la sécurité côtière a cessé de délivrer les permis de transit à des navires annoncés pour Novorossiïsk au début du mois d'août, après plusieurs attaques contre des navires turcs sortant du port. Le pétrolier Aegean Dream, à destination du terminal du CPC, a attendu du jeudi 6 au dimanche 9 août avant de franchir le détroit. Les chargements du CPC, retombés à 1,2 ou 1,3 million de barils par jour en juillet, dépendent ainsi d'une autorisation accordée navire par navire, dont la Turquie n'a pas publié les critères d'octroi.
gCaptain, refus puis reprise des permis de transit turcs pour les navires vers Novorossiïsk
Le 31 juillet 2026, le vice-président américain JD Vance a demandé à Volodymyr Zelensky d'épargner les installations du CPC et les pétroliers qui y font escale, et Kiev s'y est engagée pour les navires immatriculés hors de Russie, à condition qu'ils ne soient pas visés par des sanctions ukrainiennes et ne transportent pas de cargaison russe. Times of Central Asia, engagement ukrainien du 31 juillet 2026 sur les installations et les navires du CPC Washington défend là ses propres actifs, puisque Chevron détient environ 50 % de Tengiz et ExxonMobil 25 %. Cet engagement laisse une partie des escales exposée, car le terminal charge aussi du brut russe, et les navires qui l'emportent ne sont pas couverts. Le Skiros, touché le 16 août, venait d'y embarquer une cargaison russe. L'engagement n'a été rendu public que le 12 août, par la presse, et aucun document n'en fixe la durée.
Le temps nécessaire pour faire venir un autre brut réduit encore la marge des raffineurs européens. Les cotations de Platts, l'agence de référence des prix pétroliers, portent sur des cargaisons disponibles 10 à 30 jours plus tard pour l'Azeri Light chargé à Ceyhan, en Turquie, et le Saharan Blend chargé à Arzew ou Skikda, en Algérie. Ce délai atteint 30 à 50 jours pour le WTI Midland américain livré à Rotterdam, aux Pays-Bas, ou à Augusta, en Sicile. Ces bruts peuvent remplacer une partie du CPC Blend, mais leurs caractéristiques modifient les rendements des raffineries. Le Saharan Blend est plus léger et moins soufré, alors que l'Azeri Light est plus lourd tout en restant peu soufré.
S&P Global Platts, tailles de cargaison, qualités et fenêtres des bruts de substitution
La production kazakhe réagit bien plus vite que ces délais de livraison. Une cargaison de 90 000 tonnes correspond à environ 12 heures de flux normal du CPC, et quatre à sept chargements annulés représentent donc deux jours à trois jours et demi de débit. C'est l'ordre de grandeur qui a suffi en juillet, puisque la production a commencé à baisser entre 2 et 6 jours après l'arrêt des chargements.
Les stocks commerciaux couvrent une partie de ce décalage, alors que les stocks d'urgence ne sortent que sur décision publique. Cette décision dépend de l'ampleur de la rupture et n'intervient qu'une fois les stocks commerciaux jugés insuffisants. Le 24 juillet, le groupe de coordination pétrolière de l'UE estimait encore que les stocks commerciaux et les approvisionnements alternatifs permettaient de couvrir la demande européenne.
AIE, conditions d'utilisation des stocks pétroliers d'urgence
Un raffineur européen approvisionné par ce corridor retiendra cinq points.
- Un arrêt se mesure au temps que met un remplacement à arriver. Les champs kazakhs réduisent leur débit en 2 à 6 jours, quand une cargaison de substitution demande 10 à 50 jours selon son origine. Aucun achat ne couvre les quelques semaines qui séparent les deux.
- Seuls les stocks commerciaux sont mobilisables tout de suite. Le raffineur y puise sans attendre de décision extérieure. Les stocks d'urgence, eux, supposent une décision publique subordonnée à l'ampleur de la rupture et au niveau de ces mêmes stocks commerciaux.
- Vient ensuite la capacité de chaque raffinerie à changer son programme, qui lui est propre. Le CPC Blend est léger et peu soufré, et les bruts de remplacement disponibles en Méditerranée décalent les rendements dans les deux sens. Le problème devient alors l'équilibre des coupes, la consommation d'hydrogène et la charge des unités de conversion, et une raffinerie calée sur une seule qualité a moins de marge qu'un site capable d'alterner.
- Le déroutement plafonne à 15 % du flux dans le meilleur des cas, dont environ deux tiers empruntent encore le réseau russe. Il arrive donc après les stocks et après la souplesse du raffinage.
- Les armateurs se retirent avant que la baisse n'apparaisse dans les statistiques de production. Quand ils ne viennent plus charger, la capacité encore disponible de l'oléoduc ne sert à rien, et cela se voit plusieurs jours avant que la production nationale ne recule dans les chiffres, à un moment où un affrètement de remplacement aurait encore le temps d'aboutir. Un refus de permis de transit turc produit le même effet, sur un terminal intact et avec des armateurs prêts à charger, et l'engagement ukrainien du 31 juillet ne couvre que les navires étrangers sans cargaison russe à bord.
Le Kazakhstan reste un fournisseur majeur et régulier, et pour un raffineur européen, le risque est corrélé au nombre de semaines pendant lesquelles il peut se passer de son brut.